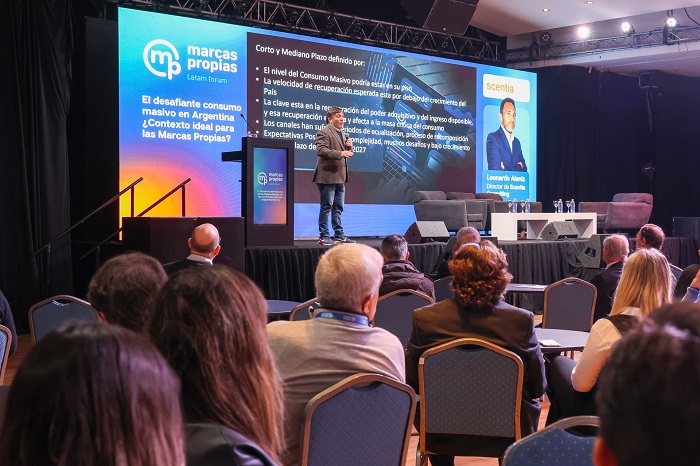
Leonardo Alaniz, de Scentia Consulting, planteó que las marcas propias necesitan estrategias distintas para los segmentos de capacidad de compra baja y alta.
Las categorías de alimentación y perecederos concentran casi el 50% de la facturación de las marcas propias.
El consumo masivo acumuló una caída del 2,9% en lo que va de 2026, en un contexto de recuperación lenta del salario real y creciente presión de los gastos inelásticos sobre el presupuesto de los hogares. Así lo reveló Leonardo Alaniz, director de Scentia Consulting, durante su exposición “El desafiante consumo masivo en Argentina. ¿Contexto ideal para las marcas propias?”, en Marcas Propias Latam Forum 2026.
El consumo masivo representa apenas el 5% del PBI y el 6,7% del consumo privado, con un valor estimado de US$ 33.500 millones en 2025, y su recuperación marcha claramente por debajo del crecimiento general de la economía: mientras el PBI avanzó 4,4% y el consumo privado 7,9%, el consumo masivo apenas creció un 2% en 2025 antes de volver a contraerse en 2026.
El escenario está condicionado por la estructura de gastos de los hogares. Según destacó Alaniz, los bienes elásticos —aquellos que los consumidores recortan cuando baja el ingreso— se redujeron a apenas el 27,3% del gasto total, mientras los inelásticos como servicios del hogar y educación continúan absorbiendo una porción creciente del presupuesto familiar.
El ingreso promedio mensual neto de los hogares se ubica en $2.800.000, con una línea de pobreza estimada en $1.180.000, y el 78% de la población concentra más del 80% del consumo masivo total. En ese marco, la confianza del consumidor cayó 7,1% entre el primer y el segundo trimestre de 2026, según la Universidad Torcuato Di Tella.
Las marcas propias consolidan su rol estratégico. Según Scentia, representan el 14% del valor y el 17,7% de las unidades vendidas en cadenas, con un avance de 1,5 y 2 puntos porcentuales respectivamente respecto al año anterior. Las categorías de alimentación y perecederos concentran casi el 50% de la facturación de las marcas propias, con atún, quesos y leches como los rubros de mayor fortaleza.

Migraciones
El comportamiento por canal muestra tendencias divergentes. El canal moderno gana participación en la demanda, impulsado por el repunte de las cadenas y el e-commerce, que registró un crecimiento del 34,8% en volumen en el acumulado a junio de 2026. En contraste, los supermercados de cadena acumulan una caída del 4,6% en el mismo período, afectados por la pérdida de tráfico y la reducción del ticket promedio.
El consumidor opera con racionalidad quirúrgica: migra hacia marcas de menor precio en los básicos, pero mantiene preferencia por marcas líderes en productos de gratificación, bebidas e higiene y cosmética, donde la confianza en la marca sigue siendo un factor determinante.
Para el segundo semestre, Scentia proyecta que la recuperación del consumo masivo dependerá en gran medida de la evolución del salario real y del ingreso disponible.
El largo plazo, según el especialista, estará definido por lo que ocurra en 2027. Para los desarrolladores de marcas propias, el escenario actual presenta una oportunidad concreta: el consumidor busca valor, y las propuestas que combinen precio competitivo, calidad percibida y distribución eficiente están mejor posicionadas para capturar esa demanda.
La dualidad del mercado es la clave del período. El segmento de capacidad de compra baja muestra la mayor contracción interanual en unidades y frecuencia de compra, mientras que el segmento alto presenta menor afectación y mayor apertura a la premiumización e innovación. Para las marcas propias, esto implica la necesidad de estrategias diferenciadas: propuestas de valor claro para el consumidor bajo presión y propuestas de diferenciación y calidad para el segmento que aún tiene margen de elección.